
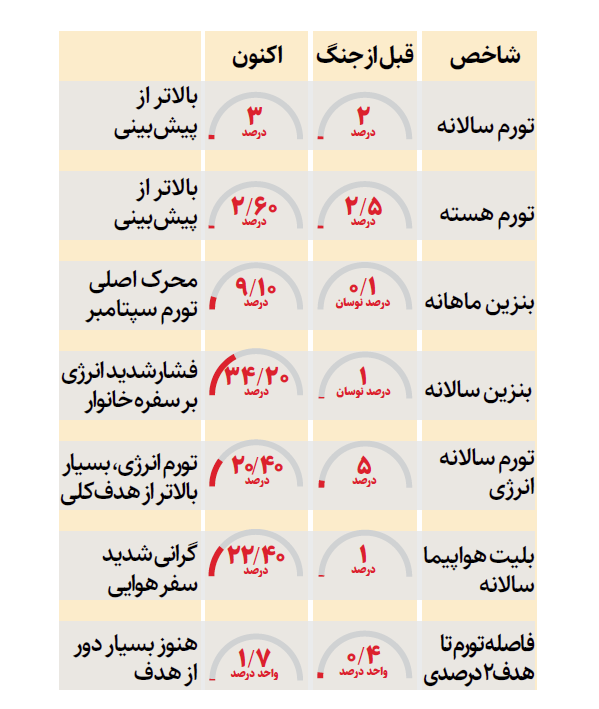
به گزارش همشهری آنلاین، در سپتامبر ۲۰۲۴، نرخ تورم سالانه آمریکا ۲.۴ درصد بود و سیاستگذاران این باور را داشتند که اقتصاد به سمت هدف ۲ درصدی فدرال رزرو در حال بازگشت است. اما دادههای منتشرشده نشان میدهد که تورم دوباره به ۳.۷ درصد رسیده است؛ رقمی که نهتنها بسیار بالاتر از دو سال قبل است، بلکه از پیشبینی ۳.۶ درصدی اقتصاددانان نیز فراتر رفته است.
تورم هسته (بدون احتساب غذا و انرژی) نیز از ۲.۴ درصد به ۲.۶ درصد افزایش یافته و نشان میدهد که فشارهای قیمتی از بخش انرژی به سایر بخشهای اقتصاد سرریز شده است.
به طور کلی تورم ۳.۷ درصدی آمریکا در سپتامبر ۲۰۲۶ فقط یک رقم نیست؛ نشانهای از تغییر جهت آشکار است. در شرایط فعلی نرخ بهره برای مهار تورمی که ریشه در عرضه، ژئوپلیتیک و ساختار مالی دارد، کافی و کار آمد نیست. فدرال رزرو در دوراهی دشواری قرار دارد. ادامه افزایش نرخ بهره میتواند اقتصاد را به رکود بکشاند، و توقف آن ممکن است انتظارات تورمی را از کنترل خارج کند.
محرکهای تورم: از انرژی تا هوش مصنوعی
جهش اخیر تورم عمدتاً عرضهمحور است، نه تقاضامحور. جنگ با ایران و اختلال در زنجیره تأمین انرژی، قیمت بنزین را در یک ماه بیش از ۹ درصد و نسبت به سال قبل ۳۴.۲ درصد افزایش داده است؛ بهگونهای که انرژی بهتنهایی بیش از نیمی از رشد ماهانه شاخص قیمت را توضیح میدهد. در کنار این، ساخت زیرساختهای عظیم دادههای هوش مصنوعی، هزینه ریزتراشهها و لوازم الکترونیکی را بالا برده و برآوردها نشان میدهد هوش مصنوعی بهتنهایی حدود ۰.۵ درصد به تورم سالانه اضافه کرده است. تعرفهها و تقاضای قوی در بخش سفر نیز به این فشارها دامن زدهاند.
چرا نرخ بهره دیگر مثل قبل کار نمیکند؟
فدرال رزرو در سپتامبر ۲۰۲۶ برای اولین بار در سه سال نرخ بهره را به محدوده ۳.۷۵ تا ۴ درصد رساند. اما این ابزار سنتی اکنون با محدودیتهای ساختاری بیسابقهای روبهروست:
۱. تورم عرضهمحور در برابر تقاضامحور: نرخ بهره برای مهار تقاضا طراحی شده است، اما وقتی گرانی از نفت، جنگ و کمبود تراشه میآید، افزایش نرخ بهره فقط هزینه استقراض را بالا میبرد و به قیمت نفت یا تراشه کاری ندارد. تحلیلگران تأکید میکنند که ابزارهای سیاست پولی سنتی در برابر فشارهای تورمی ناشی از کمبود عرضه ناکارآمد هستند. تأثیر یک بار افزایش نرخ بهره بر قیمتها معمولاً ۱۲ تا ۲۴ ماه طول میکشد و در کوتاهمدت قابل ارزیابی نیست.
۲. تسلط مالی: بدهی عمومی آمریکا به حدود ۱۰۰ درصد تولید ناخالص داخلی نزدیک شده است. در چنین شرایطی، هر یک درصد افزایش نرخ بهره، هزینه خدمات بدهی را بهشدت بالا میبرد و دولت را در یک چرخه معیوب افزایش نرخ، افزایش بهره بدهی، استقراض بیشتر، و فشار تورمی بیشتر گرفتار می کند. این وضعیت فضای مانور فدرال رزرو را بهشکل خطرناکی محدود کرده است.
۳. تغییر ساختار انتظارات: تورم برای بیش از پنج سال بالای هدف ۲ درصد بوده است. خانوارها و بنگاهها رفتار خود را بر اساس تورم بالاتر تنظیم میکنند (از مطالبات دستمزد بالاتر تا قیمتگذاری تهاجمیتر)، و این خودتحققبخشی تورم، ابزارهای پولی را کماثرتر میکند. صندوق بینالمللی پول نیز اذعان کرده که بازگشت به ۲ درصد دیگر یک مسیر مستقیم نیست و عواملی مانند هوش مصنوعی، شوکهای انرژی و بدهی بالا ساختاری شدهاند.



نظر شما